सुप्रीम कोर्ट ने राज्यों को अतिरिक्त बिक्री कर लगाने का अधिकार बरकरार रखा
3 मिनट में पढ़ें
 By Kishan kumar Jain• प्रकाशित 05 Nov 2026• अपडेट 04 Nov 2026
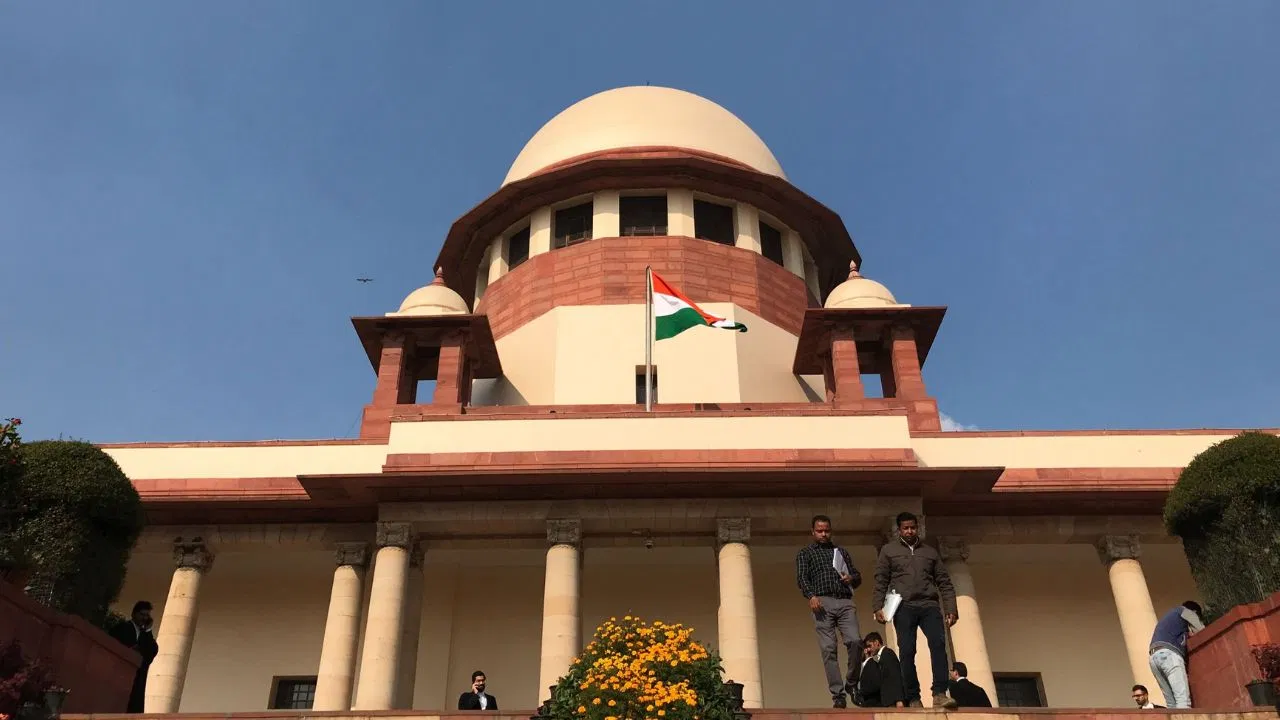
सुप्रीम कोर्ट ने सात जजों की पीठ के फैसले में स्पष्ट किया कि राज्य सरकारों को बिक्री या खरीद पर पहले से लागू टैक्स के आधार पर अतिरिक्त टैक्स, सरचार्ज या सेस लगाने का अधिकार बरकरार है। यह निर्णय 27 साल पहले ओडिशा सेल्स टैक्स एक्ट, 1947 के विवाद से जुड़ा था, पर अब यह निर्णय GST के बाद भी लागू रहेगा।
केस की पृष्ठभूमि
यह मामला लगभग 27 साल पहले सात जजों की पीठ को भेजा गया था। विवाद ओडिशा सेल्स टैक्स एक्ट, 1947 की धारा 5A से जुड़ा था, जिसके तहत कुछ कारोबारियों पर उनके वार्षिक टर्नओवर के आधार पर अतिरिक्त टैक्स लगाया जाता था। टर्नओवर 10 लाख से 1 करोड़ रुपये के बीच वाले कारोबारियों पर 10% और 1 करोड़ रुपये से अधिक पर 15% अतिरिक्त टैक्स का प्रावधान था।
सुप्रीम कोर्ट का मुख्य तर्क
सुप्रीम कोर्ट ने कहा कि अतिरिक्त टैक्स भी बिक्री‑खरीद पर लगने वाले टैक्स की ही प्रकृति रखता है। कोर्ट ने यह भी उल्लेख किया कि जिस कानूनी प्रावधान को लेकर विवाद था, वह अब बदला जा चुका है या उसकी जगह नया कानून लागू हो चुका है, इसलिए मामला व्यावहारिक महत्व नहीं रखता।
पिछले फैसलों का हवाला
सुप्रीम कोर्ट ने अपने निर्णय में पांच जजों की पीठ के एस. कोडर बनाम केरल राज्य मामले का हवाला दिया, जहाँ अतिरिक्त बिक्री कर को वैध माना गया था। इस संदर्भ में सॉलिसिटर जनरल तुषार मेहता ने तर्क दिया था कि 2017 में GST लागू होने के बाद इस विवाद का महत्व काफी हद तक समाप्त हो गया है, पर कोर्ट ने पहले स्थापित सिद्धांत को बरकरार रखा।
आपके लिए संबंधित खबरें
मुख्य बातें
- राज्य विधानसभाओं को मौजूदा बिक्री‑खरीद कर के आधार पर अतिरिक्त टैक्स, सरचार्ज या सेस लगाने का अधिकार है।
- यह अधिकार पहले के सुप्रीम कोर्ट के फैसलों में स्थापित है और अब भी वैध माना गया है।
- ओडिशा सेल्स टैक्स एक्ट, 1947 की धारा 5A के तहत टर्नओवर के आधार पर अतिरिक्त टैक्स लगाया जाता था (10% या 15%)।
- GST के बाद भी यह सिद्धांत लागू रहता है, क्योंकि यह राज्य की विधायी शक्ति से जुड़ा है।
- सात जजों की पीठ में CJI जस्टिस सूर्यकांत, जस्टिस केवी विश्वनाथन, एसवीएन भट्टी, जॉयमाल्या बागची, एनवी अंजारिया, अरुण पल्लि और वी. मोहना शामिल थे।
न्यायिक दृष्टिकोण और भविष्य की संभावनाएँ
कोर्ट ने स्पष्ट किया कि अतिरिक्त टैक्स भी बिक्री‑खरीद पर लगने वाले टैक्स की ही श्रेणी में आता है, इसलिए यह राज्य की विधायी शक्ति के भीतर आता है। हालांकि, जिस प्रावधान को लेकर मूल विवाद था, वह अब बदल चुका है या नया कानून लागू हो चुका है, जिससे यह मुद्दा अकादमिक रूप में रह गया है। भविष्य में यदि राज्य नई विधायिकाएँ पेश करेंगे, तो उन्हें इसी सिद्धांत के तहत न्यायालयीय परीक्षण का सामना करना पड़ सकता है।
निष्कर्ष
सुप्रीम कोर्ट का यह फैसला राज्य की टैक्सिंग शक्ति को सुदृढ़ करता है और यह स्पष्ट करता है कि अतिरिक्त बिक्री कर, सरचार्ज या सेस को लागू करने का अधिकार संविधान के तहत वैध है। यह निर्णय राज्य वित्तीय नीतियों के निर्माण में एक महत्वपूर्ण कानूनी आधार प्रदान करता है।
टिप्पणियाँ
0