बैंक खाते से बिना अनुमति कटे पैसे? तुरंत उठाएँ ये कदम, RBI के नियमों से मिलेगा पूरा रिफंड
4 मिनट में पढ़ें
 By Kishan kumar Jain• प्रकाशित 01 Nov 2026• अपडेट 31 Oct 2026
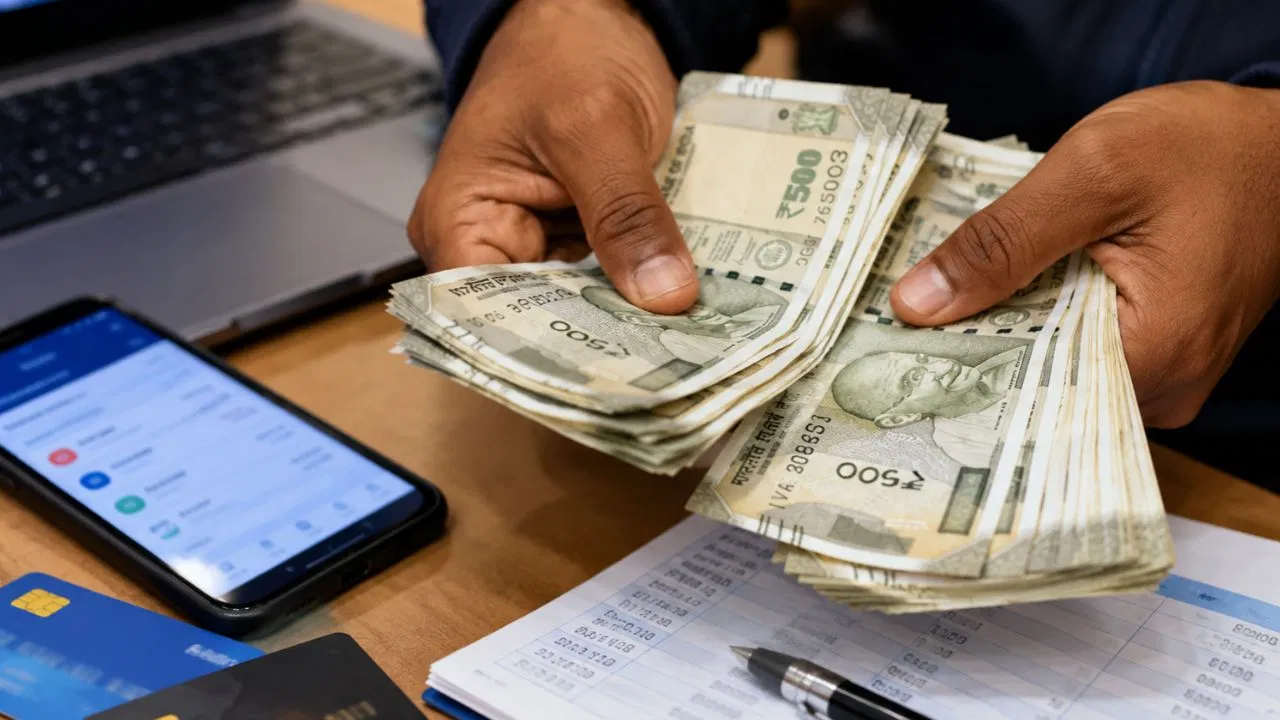
डिजिटल बैंकिंग के युग में खाते से बिना अनुमति के पैसे कटने की घटनाएँ तेज़ी से बढ़ रही हैं। हाल ही में ग्रेटर नोएडा में पंजाब नेशनल बैंक (PNB) की एक शाखा से जुड़े एक बड़े धोखाधड़ी मामले में ग्राहकों के फिक्स्ड डिपॉज़िट (FD) से करोड़ों रुपये गायब हो गए। ऐसे मामलों में भारतीय रिज़र्व बैंक (RBI) के नियम स्पष्ट रूप से ग्राहक को सुरक्षा और रिफंड की गारंटी देते हैं, बशर्ते सही समय पर उचित कदम उठाए जाएँ।
खाते से पैसे कटते ही उठाएँ ये तीन मुख्य कदम
- बैंक को तुरंत सूचित करें: आधिकारिक कस्टमर केयर नंबर, मोबाइल ऐप या बैंक की वेबसाइट के माध्यम से फ्रॉड की शिकायत दर्ज करें। साथ ही खाते को फ्रीज या डेबिट ब्लॉक करने की मांग करें।
- सबूत सुरक्षित रखें: शिकायत के बाद मिलने वाला रेफरेंस नंबर, ट्रांजेक्शन का SMS या ई‑मेल अलर्ट, बैंक स्टेटमेंट और स्क्रीनशॉट सभी को सुरक्षित रखें।
- साइबर हेल्पलाइन को रिपोर्ट करें: राष्ट्रीय साइबर अपराध हेल्पलाइन 1930 पर कॉल करें या cybercrime.gov.in पोर्टल पर शिकायत दर्ज करें।
RBI का रिफंड नियम – जिम्मेदारी कब शून्य या सीमित होगी?
RBI के दिशा‑निर्देशों के अनुसार, ग्राहक की जिम्मेदारी इस बात पर निर्भर करती है कि उसने शिकायत कितनी जल्दी दर्ज कराई है।
- यदि धोखाधड़ी बैंक की लापरवाही या सिस्टम की खराबी (जैसे PNB के मामले में) से हुई है, तो ग्राहक की कोई गलती नहीं मानी जाएगी। ऐसी स्थिति में शिकायत चाहे किसी भी समय दर्ज हो, ग्राहक की जिम्मेदारी शून्य रहती है और बैंक को पूरी रकम लौटानी होती है।
- यदि थर्ड‑पार्टी की चूक (जैसे फ़िशिंग या स्कैम) से फ्रॉड हुआ है, तो भी ग्राहक पर कोई देनदारी नहीं होगी, बशर्ते वह अलर्ट मिलने के तीन कामकाजी दिनों के भीतर बैंक को सूचना दे।
देरी से शिकायत करने पर क्या होगा?
यदि ग्राहक फ्रॉड के 4 से 7 कामकाजी दिनों के भीतर शिकायत करता है, तो उसकी जिम्मेदारी सीमित हो जाती है। इस स्थिति में ग्राहक को अधिकतम 5,000 रुपये से 25,000 रुपये तक या फ्रॉड की रकम, जो भी कम हो, उतना ही नुकसान उठाना पड़ेगा।
7 कामकाजी दिनों के बाद की गई शिकायत पर ग्राहक की देनदारी बैंक की बोर्ड‑अनुमोदित पॉलिसी के अनुसार तय होगी। यदि नुकसान ग्राहक की अपनी लापरवाही (जैसे OTP, PIN या पासवर्ड शेयर करना) के कारण हुआ है, तो पूरी राशि ग्राहक को ही उठानी पड़ेगी। हालांकि, शिकायत के बाद यदि अतिरिक्त नुकसान होता है, तो बैंक उसे भरपाई करेगा।
आपके लिए संबंधित खबरें
रिफंड कब तक मिलेगा?
RBI ने रिफंड के समय‑सीमा को स्पष्ट रूप से निर्धारित किया है:
- शून्य या सीमित जिम्मेदारी वाले मामलों में बैंक को शिकायत मिलने के 10 कामकाजी दिनों के भीतर प्रोविजनल क्रेडिट (अस्थायी क्रेडिट) ग्राहक के खाते में डालना अनिवार्य है। यह राशि उसी दिन से लागू मानी जाएगी, जिस दिन पैसे कटे थे।
- बैंक को पूरी जांच कर के अंतिम निपटारा 90 दिनों के भीतर करना होता है। यदि 90 दिनों में मामला हल नहीं हो पाता, तो बैंक को पूरा मुआवजा देना होगा।
- सेविंग्स या डेबिट कार्ड खातों में फ्रॉड होने पर बैंक को यह भी सुनिश्चित करना होता है कि ग्राहक को ब्याज का कोई नुकसान न हो।
मुख्य बातें
- डिजिटल बैंकिंग में धोखाधड़ी के मामलों में RBI के नियम ग्राहक को पूरी रिफंड की गारंटी देते हैं।
- शिकायत दर्ज करने की समय सीमा – 3 कामकाजी दिन (शून्य जिम्मेदारी), 4‑7 दिन (सीमित जिम्मेदारी), 7 दिन के बाद (बैंक की पॉलिसी)।
- बैंक को 10 कामकाजी दिनों में प्रोविजनल क्रेडिट देना अनिवार्य है; पूरी जांच 90 दिनों में पूरी करनी होगी।
- साइबर हेल्पलाइन 1930 और cybercrime.gov.in पर तुरंत रिपोर्ट करें।
इन नियमों को समझकर और समय पर कार्रवाई करके ग्राहक अपने खाते से अनधिकृत कटौती के नुकसान से बच सकते हैं और पूरी रिफंड प्रक्रिया को तेज़ी से पूरा कर सकते हैं।
टिप्पणियाँ
0